Domain vmcu.de kaufen?
Wir ziehen mit dem Projekt
vmcu.de um.
Sind Sie am Kauf der Domain
vmcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vmcu.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Handbuch Spanende Fertigung, Fachbücher von G3nter SpurDas Handbuch der Fertigungstechnik ist die 2., vollständig neu bearbeitete Auflage des im Zeitraum von 1979 bis 1994 im Carl Hanser Verlag erschienenen mehrbändigen Werkes. Es ist ein in seiner Themenbreite und Tiefe bis heute unerreichtes Nachschlagewerk für Ingenieure der Fertigungstechnik und für Konstrukteure. In der Neuauflage wird diese Tradition fortgesetzt. Der Band Spanen bietet einen umfassenden Überblick über die in der metallverarbeitenden Industrie eingesetzten spanenden Fertigungsverfahren. Es werden darüber hinaus die Verfahren des Abtragens sowie Sonderverfahren zum Zerspanen von faserverstärkten Kunststoffen, Nichteisenlegierungen und Keramikwerkstoffen sowie die Mikrofertigung behandelt. Jedes Kapitel enthält Informationen zu Verfahrensgrundlagen, Werkzeugen, Maschinen und Bearbeitungstechnologien in der Praxis. An dem Handbuch haben über 100 Autoren mitgewirkt.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
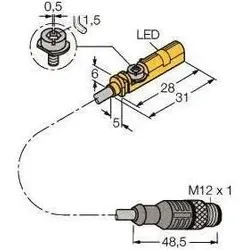
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
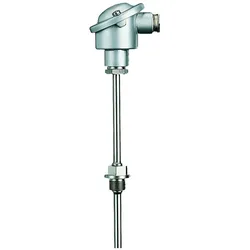
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MDT Dämmerungssensor, AutomatisierungMDT technologies Dämmerungs-Temperatur-Sensor SCN-DTSEN1.01 Hersteller: MDT technologies Bezeichnung: Dämmerungs-Temperatur-Sensor Typ: SCN-DTSEN1.01 Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Andere Bussysteme: ohne Funk bidirektional: nein Ausführung: Mehrfach-Sensor Montageart: Aufputz Leistungsaufnahme: 0,3 W Mit Busankopplung: ja Mit DCF77: nein Akustisches Signal: nein Mit Heizung: nein Farbe: sonstige Wetterstation: nein Schutzart (IP): IP44 Der KNX Dämmerungs-Temperatursensor erfasst und wertet die Aussenhelligkeit und Aussentemperatur aus. Der Helligkeitssensor erfasst Dämmerung und Helligkeit, während der Temperatursensor die Aussentemperatur misst. Für jeden Messwert können zwei Schwellwerte festgelegt werden. Eine Ein-/Ausschaltverzögerung je Schwellwert ist einstellbar. Es wird ein Tag/Nacht-Objekt bereitgestellt. Dämmerungswert: 10 bis 1000 Lux. Temperaturbereich: -20 bis +55 °C. Schutzart: IP44. Abmessungen (H x B x T): 77 x 50 x 21 mm. Integrierter Busankoppler.136,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
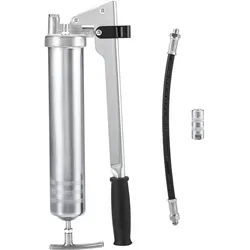
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Spanende Fertigung, Fachbücher von G3nter SpurDas Handbuch der Fertigungstechnik ist die 2., vollständig neu bearbeitete Auflage des im Zeitraum von 1979 bis 1994 im Carl Hanser Verlag erschienenen mehrbändigen Werkes. Es ist ein in seiner Themenbreite und Tiefe bis heute unerreichtes Nachschlagewerk für Ingenieure der Fertigungstechnik und für Konstrukteure. In der Neuauflage wird diese Tradition fortgesetzt. Der Band Spanen bietet einen umfassenden Überblick über die in der metallverarbeitenden Industrie eingesetzten spanenden Fertigungsverfahren. Es werden darüber hinaus die Verfahren des Abtragens sowie Sonderverfahren zum Zerspanen von faserverstärkten Kunststoffen, Nichteisenlegierungen und Keramikwerkstoffen sowie die Mikrofertigung behandelt. Jedes Kapitel enthält Informationen zu Verfahrensgrundlagen, Werkzeugen, Maschinen und Bearbeitungstechnologien in der Praxis. An dem Handbuch haben über 100 Autoren mitgewirkt.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Jumo 55907, AutomatisierungJumo Widerstandsthermometer 00055907 Hersteller: Jumo Bezeichnung: Widerstandsthermometer Abmessungen: 12 x 220 mm Messbereich: -40 bis +480 °C Typ: 00055907 Bauform: Anschlusskopf Das Jumo Widerstandsthermometer 00055907 ist ein Einschraub-Widerstandsthermometer für nach DIN EN 14597 geprüfte Geräte und Systeme. Es verfügt über eine Einschweisshülse und einen Anschlusskopf der Bauform B (M24 x 1,5) und ist kompatibel mit nach DIN EN 14597 (DIN 3440) geprüften Temperaturregelungs- und -sicherungseinrichtungen in Wärmeübertragungsanlagen gemäss DIN 4754. Dieses Thermometer mit einem P100-Sensor in einem Zweidrahtkreis nach DIN EN 60751 ist für Temperaturen von -40 bis +480 °C ausgelegt. Der Anschlusskopf der Bauform B besteht aus Druckguss-Aluminium und hält Umgebungstemperaturen von bis zu 100 °C stand. Das Thermometerrohr mit den Abmessungen 12 x 220 mm ist aus Stahl St 35.8, Material-Nr. 1.0305 gefertigt. Dieses Widerstandsthermometer ist für Temperaturmessungen in flüssigen Medien wie Wasser und Öl vorgesehen. Es eignet sich für Anwendungen in der Klima- und Kältetechnik sowie in der Heizungs-, Ofen- und Apparatebau.424,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MDT Dämmerungssensor, AutomatisierungMDT technologies Dämmerungs-Temperatur-Sensor SCN-DTSEN1.01 Hersteller: MDT technologies Bezeichnung: Dämmerungs-Temperatur-Sensor Typ: SCN-DTSEN1.01 Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Andere Bussysteme: ohne Funk bidirektional: nein Ausführung: Mehrfach-Sensor Montageart: Aufputz Leistungsaufnahme: 0,3 W Mit Busankopplung: ja Mit DCF77: nein Akustisches Signal: nein Mit Heizung: nein Farbe: sonstige Wetterstation: nein Schutzart (IP): IP44 Der KNX Dämmerungs-Temperatursensor erfasst und wertet die Aussenhelligkeit und Aussentemperatur aus. Der Helligkeitssensor erfasst Dämmerung und Helligkeit, während der Temperatursensor die Aussentemperatur misst. Für jeden Messwert können zwei Schwellwerte festgelegt werden. Eine Ein-/Ausschaltverzögerung je Schwellwert ist einstellbar. Es wird ein Tag/Nacht-Objekt bereitgestellt. Dämmerungswert: 10 bis 1000 Lux. Temperaturbereich: -20 bis +55 °C. Schutzart: IP44. Abmessungen (H x B x T): 77 x 50 x 21 mm. Integrierter Busankoppler.136,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
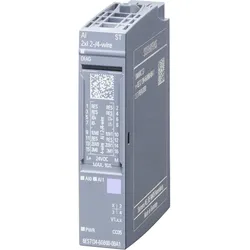
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
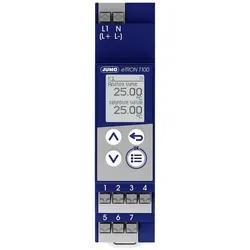
Jumo Digitaler, AutomatisierungJumo digitaler Thermostat 00721265 Hersteller: Jumo Bezeichnung: Digitaler Thermostat Typ: 00721265 Ausführung: Thermostat Bemessungsspannung: 230 V Bemessungsstrom: 0,0005 A Einstellbereich Temperatur: -200 bis 600 °C Montageart: Klemmbefestigung Ausführung der Schaltfunktion: Wechsler (NO/NC) Mit Digital-Anzeige: ja Der elektronische Thermostat zur Hutschienenmontage (35 mm) im Format 90 mm x 22,5 mm dient einfacher Temperaturregelungen (Heizen oder Kühlen). Als Eingang ist ein Pt100zl, Pt1000zl oder KTY2X-6 möglich. Der Ist- und Sollwert wird auf der hintergrundbeleuchteten Dotmatrix-Anzeige (64 x 80 Pixel) mit Sonderzeichen für °C und °F angezeigt. Mit der Timerfunktion kann die Thermostatfunktion (Heizen oder Kühlen) gestartet oder auch zeitlich begrenzt werden. Der Schaltzustand des Relaisausgangs sowie der Ist- und Sollwert werden gleichzeitig im Display angezeigt. Die Anzeige ist zwischen vier Landessprachen (Deutsch, Englisch, Französisch und Spanisch) umschaltbar. Das Gerät wird über 4 Tasten auf der Frontseite bedient. Der elektrische Anschluss erfolgt über Printklemmen mit Push-in-Technologie. Die Spannungsversorgung beträgt AC 230 V, +10/-15 %, 48 bis 63 Hz.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.