Domain vmcu.de kaufen?
Wir ziehen mit dem Projekt
vmcu.de um.
Sind Sie am Kauf der Domain
vmcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vmcu.de kaufen?
Was beinhaltet die Teilkostenrechnung?
Die Teilkostenrechnung beinhaltet die Aufschlüsselung der Gesamtkosten eines Unternehmens in fixe und variable Kosten. Sie ermöglicht es, die Kostenstruktur eines Unternehmens genauer zu analysieren und zu verstehen. Durch die Unterscheidung zwischen fixen und variablen Kosten können Unternehmen ihre Preise besser kalkulieren und Entscheidungen über Produktionsmengen treffen. Die Teilkostenrechnung hilft auch dabei, die Rentabilität einzelner Produkte oder Produktlinien zu ermitteln und somit die Unternehmensperformance zu verbessern. Insgesamt bietet die Teilkostenrechnung eine detaillierte und transparente Sicht auf die Kosten eines Unternehmens. **
Warum voll und Teilkostenrechnung?
Die Voll- und Teilkostenrechnung sind zwei verschiedene Ansätze zur Kostenrechnung, die jeweils ihre eigenen Vor- und Nachteile haben. Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, bei der Kalkulation von Produktpreisen. Dies kann dazu beitragen, eine langfristige Rentabilität sicherzustellen, da alle Kosten berücksichtigt werden. Auf der anderen Seite kann die Teilkostenrechnung dabei helfen, kurzfristige Entscheidungen zu treffen, da nur die variablen Kosten in die Kalkulation einfließen. Es ist wichtig, beide Ansätze zu verstehen und je nach Situation anzuwenden, um fundierte Entscheidungen treffen zu können. Warum also Voll- und Teilkostenrechnung? Weil sie jeweils unterschiedliche Perspektiven auf die Kosten eines Unternehmens bieten und es ermöglichen, sowohl langfristige Rentabilität als auch kurzfristige Entscheidungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Teilkostenrechnung
Top-Angebote
Produkte zum Begriff Teilkostenrechnung:
-
Spanlose Fertigung, Fachbücher von Dieter SchuöckerDer Leser bekommt einen Überblick über die wichtigsten Verfahren der spanlosen Fertigung sowie deren physikalische Grundlagen. Hierbei wurden auch für Nichtphysiker verständliche Beschreibungen gewählt, bei denen einfache Plausibilitätsbetrachtungen den Schwerpunkt bilden. Die Erläuterung von Zusammenhängen zwischen Prozessparametern und Bearbeitungsergebnissen unterstützt die Anknüpfung an die praktische Anwendung.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
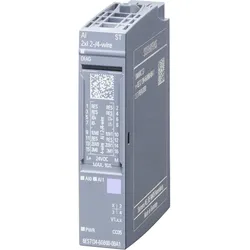
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
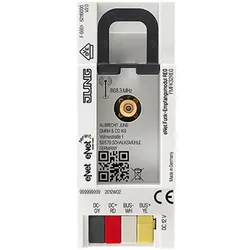
JUNG Funkkopf, AutomatisierungDer Funkkopf von JUNG, Modell FMFK32REG, ist ein hochentwickelter Funkempfänger, der speziell für den Einsatz in Reiheneinbaumodulen konzipiert wurde. Mit einer Nennspannung von 12 VDC und einer typischen Stromaufnahme von nur 15 mA ist dieses Gerät sowohl energieeffizient als auch leistungsstark. Der Funkkopf ist für die Montage auf einer Hutschiene nach DIN EN 60715 in Unterverteilern geeignet und bietet eine Funkreichweite von bis zu 100 Metern. Die integrierte Antenne sorgt für eine zuverlässige Signalübertragung, während bei Bedarf eine externe Antenne angeschlossen werden kann, um die Leistung unter ungünstigen Bedingungen zu optimieren. Der Funkkopf ist für den Betrieb in einem Temperaturbereich von -5 bis +45 °C ausgelegt und erfüllt die Schutzklasse III, was ihn zu einer robusten Wahl für verschiedene Automatisierungsanwendungen macht. - Integrierte Antenne mit der Möglichkeit, eine externe Antenne anzuschliessen - Funkfrequenz von 868,0 bis 868,6 MHz - Maximale Sendeleistung von 20 mW - Geeignet für die Montage auf Hutschienen - Maximale Anzahl an REG-Modulen: 32.100,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Was ist die Teilkostenrechnung?
Die Teilkostenrechnung ist eine Methode der Kostenrechnung, bei der nur die variablen Kosten eines Produkts oder einer Dienstleistung berücksichtigt werden. Dabei werden die Fixkosten nicht auf die einzelnen Produkte oder Dienstleistungen umgelegt. Die Teilkostenrechnung ermöglicht eine genauere Analyse der Kostenstruktur und eine bessere Entscheidungsfindung im Hinblick auf Preisgestaltung, Produktionsmengen und Rentabilität. **
-
Was ist Vollkosten und Teilkostenrechnung?
Was ist Vollkosten und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich fixer und variabler Kosten. Sie ermöglicht eine genaue Kalkulation des Preises und eine umfassende Kostenkontrolle. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen. Sie bietet eine einfachere und schnellere Möglichkeit, die Rentabilität einzelner Produkte zu bewerten. Beide Methoden haben ihre Vor- und Nachteile und können je nach Unternehmensstruktur und -zielen eingesetzt werden. **
-
Wann wird die Teilkostenrechnung eingesetzt?
Die Teilkostenrechnung wird eingesetzt, wenn es notwendig ist, die Kosten einer bestimmten Abteilung, eines Produkts oder einer Dienstleistung genauer zu analysieren. Sie wird oft verwendet, um die Rentabilität einzelner Geschäftsbereiche zu überprüfen und Entscheidungen über Preisgestaltung, Produktionsmengen oder Investitionen zu treffen. Unternehmen nutzen die Teilkostenrechnung auch, um die Fixkosten und variablen Kosten zu unterscheiden und so eine bessere Kostenkontrolle zu ermöglichen. Darüber hinaus kann die Teilkostenrechnung bei der Ermittlung des Break-even-Points und der Gewinnplanung hilfreich sein. Insgesamt dient die Teilkostenrechnung dazu, eine detaillierte Kostenanalyse durchzuführen und fundierte betriebswirtschaftliche Entscheidungen zu treffen. **

Warum macht man eine Teilkostenrechnung?
Man macht eine Teilkostenrechnung, um die Kostenstruktur eines Unternehmens genauer zu analysieren und zu verstehen. Durch die Aufteilung der Gesamtkosten in fixe und variable Kosten kann man besser planen und Entscheidungen treffen. Die Teilkostenrechnung hilft dabei, die Rentabilität einzelner Produkte oder Produktgruppen zu ermitteln und somit die Preisgestaltung zu optimieren. Zudem ermöglicht sie eine bessere Kontrolle über die Kostenentwicklung und eine gezielte Kostenreduzierung. Insgesamt dient die Teilkostenrechnung dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich zu sein. **
Wann spricht man von einer Teilkostenrechnung?
Wann spricht man von einer Teilkostenrechnung? **
Top-Angebote
Produkte zum Begriff Teilkostenrechnung:
-
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spanlose Fertigung, Fachbücher von Dieter SchuöckerDer Leser bekommt einen Überblick über die wichtigsten Verfahren der spanlosen Fertigung sowie deren physikalische Grundlagen. Hierbei wurden auch für Nichtphysiker verständliche Beschreibungen gewählt, bei denen einfache Plausibilitätsbetrachtungen den Schwerpunkt bilden. Die Erläuterung von Zusammenhängen zwischen Prozessparametern und Bearbeitungsergebnissen unterstützt die Anknüpfung an die praktische Anwendung.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet die Teilkostenrechnung?
Die Teilkostenrechnung beinhaltet die Aufschlüsselung der Gesamtkosten eines Unternehmens in fixe und variable Kosten. Sie ermöglicht es, die Kostenstruktur eines Unternehmens genauer zu analysieren und zu verstehen. Durch die Unterscheidung zwischen fixen und variablen Kosten können Unternehmen ihre Preise besser kalkulieren und Entscheidungen über Produktionsmengen treffen. Die Teilkostenrechnung hilft auch dabei, die Rentabilität einzelner Produkte oder Produktlinien zu ermitteln und somit die Unternehmensperformance zu verbessern. Insgesamt bietet die Teilkostenrechnung eine detaillierte und transparente Sicht auf die Kosten eines Unternehmens. **
-
Warum voll und Teilkostenrechnung?
Die Voll- und Teilkostenrechnung sind zwei verschiedene Ansätze zur Kostenrechnung, die jeweils ihre eigenen Vor- und Nachteile haben. Die Vollkostenrechnung berücksichtigt alle Kosten, sowohl fixe als auch variable, bei der Kalkulation von Produktpreisen. Dies kann dazu beitragen, eine langfristige Rentabilität sicherzustellen, da alle Kosten berücksichtigt werden. Auf der anderen Seite kann die Teilkostenrechnung dabei helfen, kurzfristige Entscheidungen zu treffen, da nur die variablen Kosten in die Kalkulation einfließen. Es ist wichtig, beide Ansätze zu verstehen und je nach Situation anzuwenden, um fundierte Entscheidungen treffen zu können. Warum also Voll- und Teilkostenrechnung? Weil sie jeweils unterschiedliche Perspektiven auf die Kosten eines Unternehmens bieten und es ermöglichen, sowohl langfristige Rentabilität als auch kurzfristige Entscheidungen zu berücksichtigen. **
-
Wann Vollkostenrechnung und Teilkostenrechnung?
Wann Vollkostenrechnung und Teilkostenrechnung? Die Vollkostenrechnung eignet sich besonders gut für langfristige Entscheidungen, da sie alle Kosten berücksichtigt, sowohl fixe als auch variable Kosten. Sie bietet einen umfassenden Überblick über die Gesamtkosten eines Produkts oder einer Dienstleistung. Die Teilkostenrechnung hingegen fokussiert sich nur auf die variablen Kosten und eignet sich daher besser für kurzfristige Entscheidungen, da sie einen genaueren Einblick in die Kostenstruktur eines Unternehmens ermöglicht. Es ist wichtig, die jeweiligen Stärken und Schwächen der beiden Rechnungsmethoden zu berücksichtigen und sie je nach der konkreten Entscheidungssituation einzusetzen. In vielen Fällen kann es auch sinnvoll sein, beide Methoden zu kombinieren, um ein umfassendes Bild der Kosten zu erhalten. Letztendlich hängt die Wahl zwischen Vollkostenrechnung und Teilkostenrechnung von den spezifischen Anforderungen und Zielen des Unternehmens ab. Es ist wichtig, die richtige Kostenrechnungsmethode entsprechend der jeweiligen Situation auszuwählen, um fundierte Entscheidungen treffen zu können. **
-
Was ist die Teilkostenrechnung?
Die Teilkostenrechnung ist eine Methode der Kostenrechnung, bei der nur die variablen Kosten eines Produkts oder einer Dienstleistung berücksichtigt werden. Dabei werden die Fixkosten nicht auf die einzelnen Produkte oder Dienstleistungen umgelegt. Die Teilkostenrechnung ermöglicht eine genauere Analyse der Kostenstruktur und eine bessere Entscheidungsfindung im Hinblick auf Preisgestaltung, Produktionsmengen und Rentabilität. **
Ähnliche Suchbegriffe für Teilkostenrechnung
-
Siemens Eingangsmodul, AutomatisierungDas Siemens SIMATIC ET 200SP ist ein hochmodernes, analoges Eingangsmodul, das für den Einsatz in automatisierten Systemen konzipiert wurde. Mit der Modellnummer 6ES7134-6GB00-0BA1 bietet dieses Modul eine zuverlässige Lösung für die Integration in dezentrale Peripheriesysteme. Es unterstützt die 2-/4-Draht-Technologie und ermöglicht eine präzise Signalverarbeitung mit einer Auflösung von 16 Bit. Die kompakte Bauweise des Moduls erleichtert die Installation in Schaltkästen und sorgt für eine platzsparende Anordnung. Das Modul ist für die Schutzart IP20 zugelassen und eignet sich somit ideal für den Innenbereich. Die einfache Handhabung wird durch die Möglichkeit des Multi Hot Swapping unterstützt, was einen schnellen Austausch der Module ohne Systemstillstand ermöglicht. Darüber hinaus bietet das ET 200SP eine Vielzahl von Kommunikationsoptionen, die durch die Integration des MultiFeldbus Interfacemoduls IM155-6MF realisiert werden. Dies gewährleistet eine hohe Flexibilität bei der Auswahl des optimalen Protokolls für verschiedene Anwendungen. - Unterstützt 2-/4-Draht-Technologie für vielseitige Anwendungen - Bietet eine Auflösung von 16 Bit für präzise Signalverarbeitung - Einfache Installation durch kompakte Bauweise und IP20 Schutzart - Multi Hot Swapping ermöglicht schnellen Austausch ohne Systemstillstand - Integration des MultiFeldbus Interfacemoduls für flexible Kommunikationsprotokolle.161,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JUNG Funkkopf, AutomatisierungDer Funkkopf von JUNG, Modell FMFK32REG, ist ein hochentwickelter Funkempfänger, der speziell für den Einsatz in Reiheneinbaumodulen konzipiert wurde. Mit einer Nennspannung von 12 VDC und einer typischen Stromaufnahme von nur 15 mA ist dieses Gerät sowohl energieeffizient als auch leistungsstark. Der Funkkopf ist für die Montage auf einer Hutschiene nach DIN EN 60715 in Unterverteilern geeignet und bietet eine Funkreichweite von bis zu 100 Metern. Die integrierte Antenne sorgt für eine zuverlässige Signalübertragung, während bei Bedarf eine externe Antenne angeschlossen werden kann, um die Leistung unter ungünstigen Bedingungen zu optimieren. Der Funkkopf ist für den Betrieb in einem Temperaturbereich von -5 bis +45 °C ausgelegt und erfüllt die Schutzklasse III, was ihn zu einer robusten Wahl für verschiedene Automatisierungsanwendungen macht. - Integrierte Antenne mit der Möglichkeit, eine externe Antenne anzuschliessen - Funkfrequenz von 868,0 bis 868,6 MHz - Maximale Sendeleistung von 20 mW - Geeignet für die Montage auf Hutschienen - Maximale Anzahl an REG-Modulen: 32.100,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmersal Sicherheitsschalter, AutomatisierungSchmersal Sicherheitsschalter AZ 16-12ZVRK-M16 Hersteller: Schmersal Bezeichnung: Sicherheitsschalter mit getrenntem Betätigungsmechanismus Typ: AZ 16-12ZVRK-M16 Mit Statusanzeige: nein Geeignet für Sicherheitsfunktionen: ja Breite des Sensors: 52 mm Höhe des Sensors: 90 mm Länge des Sensors: 30 mm Zwangsöffnung: ja Anzahl der Kontakte als Öffner: 2 Anzahl der Kontakte als Schliesser: 1 Ausführung des Schaltglieds: Schleichschaltglied Bemessungsbetriebsstrom Ie bei AC-15, 230 V: 4 A Bemessungsbetriebsstrom Ie bei DC-13, 24 V: 4 A Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Beschichtung Gehäuse: unbeschichtet Ausführung der Schnittstelle: ohne Ausführung der Schnittstelle für sicherheitsgerichtete Kommunikation: ohne Ausführung des elektrischen Anschlusses: Kabeleinführung (metrisch) Explosionsschutz-Kategorie für Gas: ohne Explosionsschutz-Kategorie für Staub: ohne Umgebungstemperatur während des Betriebs: -30 bis 80 °C Schutzart (IP): IP67.56,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
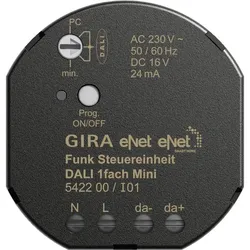
Gira Funk, AutomatisierungGira Funksteuerungseinheit Mini 542200 Hersteller: Gira Bezeichnung: Funksteuerungseinheit Mini DALI Typ: 542200 Bus-System KNX: Nein Bus-System KNX Funk: Nein Bus-System Funkbus: Ja Bus-System LON: Nein Bus-System Powernet: Nein Weitere Bus-Systeme: eNet Montageart: Unterputz Vor-Ort-/Manuelle Bedienung: Nein Anzahl der Ausgänge: 1 Schutzart (IP): IP20 Mit Buskopplung: Nein Gira Funksteuerungseinheit Mini 542200: Weitere Details eNet Funksteuerungseinheit DALI 1-fach Mini Eigenschaften: - Einstellbar mit eNet-Server - Vollständig verschlüsselte Funkübertragung (AES-CCM) ab eNet-Server-Softwareversion 2.0 - Betriebssperren - Update der Gerätesoftware Die eNet Funksteuerungseinheit DALI ermöglicht das Schalten und die Helligkeitsanpassung von DALI-Leuchten. Gemeinsame Bedienung aller angeschlossenen DALI-Vorschaltgeräte, Broadcast. DALI-Versorgung für maximal zwölf Teilnehmer. Parallelschaltung von bis zu sechs Funksteuerungseinheiten DALI Mini zur Versorgung von maximal 72 Teilnehmern. Einschalt- und Mindesthelligkeit können gespeichert werden. Szenenbetrieb. Statusrückmeldung an eNet-Funksender. Kurzschluss- und Übertemperaturschutz. Einstellbar mit eNet-Server: - Maximale Helligkeit - Dimmgeschwindigkeit - Nachlaufzeit - Einschalt- oder Ausschaltverzögerung - Hoch- oder Runterdimmrampe - Ausschaltvorwarnung - Dauerbetrieb ein, Dauerbetrieb aus - Hotel-Funktion - Lichtsteuerung - Repeater-Funktion - Lokalisierung des Geräts Hinweise: Montage in Gerätekasten, Aufputzgehäuse oder in Installationsadapter. EAN: 4010337774198.114,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Vollkosten und Teilkostenrechnung?
Was ist Vollkosten und Teilkostenrechnung? Die Vollkostenrechnung berücksichtigt alle Kosten, die für die Produktion eines Produkts oder die Erbringung einer Dienstleistung anfallen, einschließlich fixer und variabler Kosten. Sie ermöglicht eine genaue Kalkulation des Preises und eine umfassende Kostenkontrolle. Im Gegensatz dazu konzentriert sich die Teilkostenrechnung nur auf die variablen Kosten, die direkt mit der Produktion oder dem Verkauf eines Produkts zusammenhängen. Sie bietet eine einfachere und schnellere Möglichkeit, die Rentabilität einzelner Produkte zu bewerten. Beide Methoden haben ihre Vor- und Nachteile und können je nach Unternehmensstruktur und -zielen eingesetzt werden. **
-
Wann wird die Teilkostenrechnung eingesetzt?
Die Teilkostenrechnung wird eingesetzt, wenn es notwendig ist, die Kosten einer bestimmten Abteilung, eines Produkts oder einer Dienstleistung genauer zu analysieren. Sie wird oft verwendet, um die Rentabilität einzelner Geschäftsbereiche zu überprüfen und Entscheidungen über Preisgestaltung, Produktionsmengen oder Investitionen zu treffen. Unternehmen nutzen die Teilkostenrechnung auch, um die Fixkosten und variablen Kosten zu unterscheiden und so eine bessere Kostenkontrolle zu ermöglichen. Darüber hinaus kann die Teilkostenrechnung bei der Ermittlung des Break-even-Points und der Gewinnplanung hilfreich sein. Insgesamt dient die Teilkostenrechnung dazu, eine detaillierte Kostenanalyse durchzuführen und fundierte betriebswirtschaftliche Entscheidungen zu treffen. **
-
Warum macht man eine Teilkostenrechnung?
Man macht eine Teilkostenrechnung, um die Kostenstruktur eines Unternehmens genauer zu analysieren und zu verstehen. Durch die Aufteilung der Gesamtkosten in fixe und variable Kosten kann man besser planen und Entscheidungen treffen. Die Teilkostenrechnung hilft dabei, die Rentabilität einzelner Produkte oder Produktgruppen zu ermitteln und somit die Preisgestaltung zu optimieren. Zudem ermöglicht sie eine bessere Kontrolle über die Kostenentwicklung und eine gezielte Kostenreduzierung. Insgesamt dient die Teilkostenrechnung dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich zu sein. **
-
Wann spricht man von einer Teilkostenrechnung?
Wann spricht man von einer Teilkostenrechnung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.